 0571-88587247 /15325713979

新闻资讯
超滤膜国产替代进程观察——海纳环保的工程实践与行业思考
发布时间:2026-10-13 阅读量:98
超滤膜作为中水回用、市政提标与工业零排放工艺链中的关键预处理环节,其国产化进程近年来持续受到行业关注。从早期以中小项目为主,到如今逐步进入大型国企、央企的市政、煤化工、矿井水及电厂等重点工程,国产超滤的应用广度与深度都在提升。本文结合海纳环保的项目实践,从全球产业格局、国内应用现状、技术差距与工程选型等角度作系统梳理。
一、全球超滤膜产业格局
全球超滤膜市场总体保持平稳增长。从区域分布看,亚太是当前规模最大的消费市场,中国是全球增量的主要来源;欧美市场新建规模相对有限,更多体现为存量设备的更新替换,以及生命科学、食品医药等高附加值分离场景的应用。
材料体系方面,PVDF 与 PES 中空纤维膜占据市场主流;陶瓷膜凭借耐污染、耐强腐蚀的特性,在高难度工业废水等细分领域持续渗透;卷式超滤则更多应用于物料分离与食品制药行业。
国际厂商方面,杜邦(含原陶氏、Inge 业务)、威立雅(ZeeWeed)、东丽、Pentair X Flow、科氏等企业在膜丝均匀性、抗氧化性能及长期通量衰减控制方面具有较长期积累,系统稳定性获得较多项目验证;相对不足主要体现在采购成本、供货周期以及本地化服务响应速度上。
二、国内超滤膜应用现状
我国已构建起较为完整的超滤膜自主产业链。在能源央企、大型水务集团的再生水、煤化工、矿井水处理等项目中,国产超滤已被广泛采用;在部分原有进口膜系统的技改替换中,国产产品也逐步成为重要选项。市政大型水厂的超滤渗透率持续提升,宁东、陕北、鄂尔多斯等能源基地相关项目的国产设备占比处于较高水平。
三、海纳环保的超滤膜工程实践
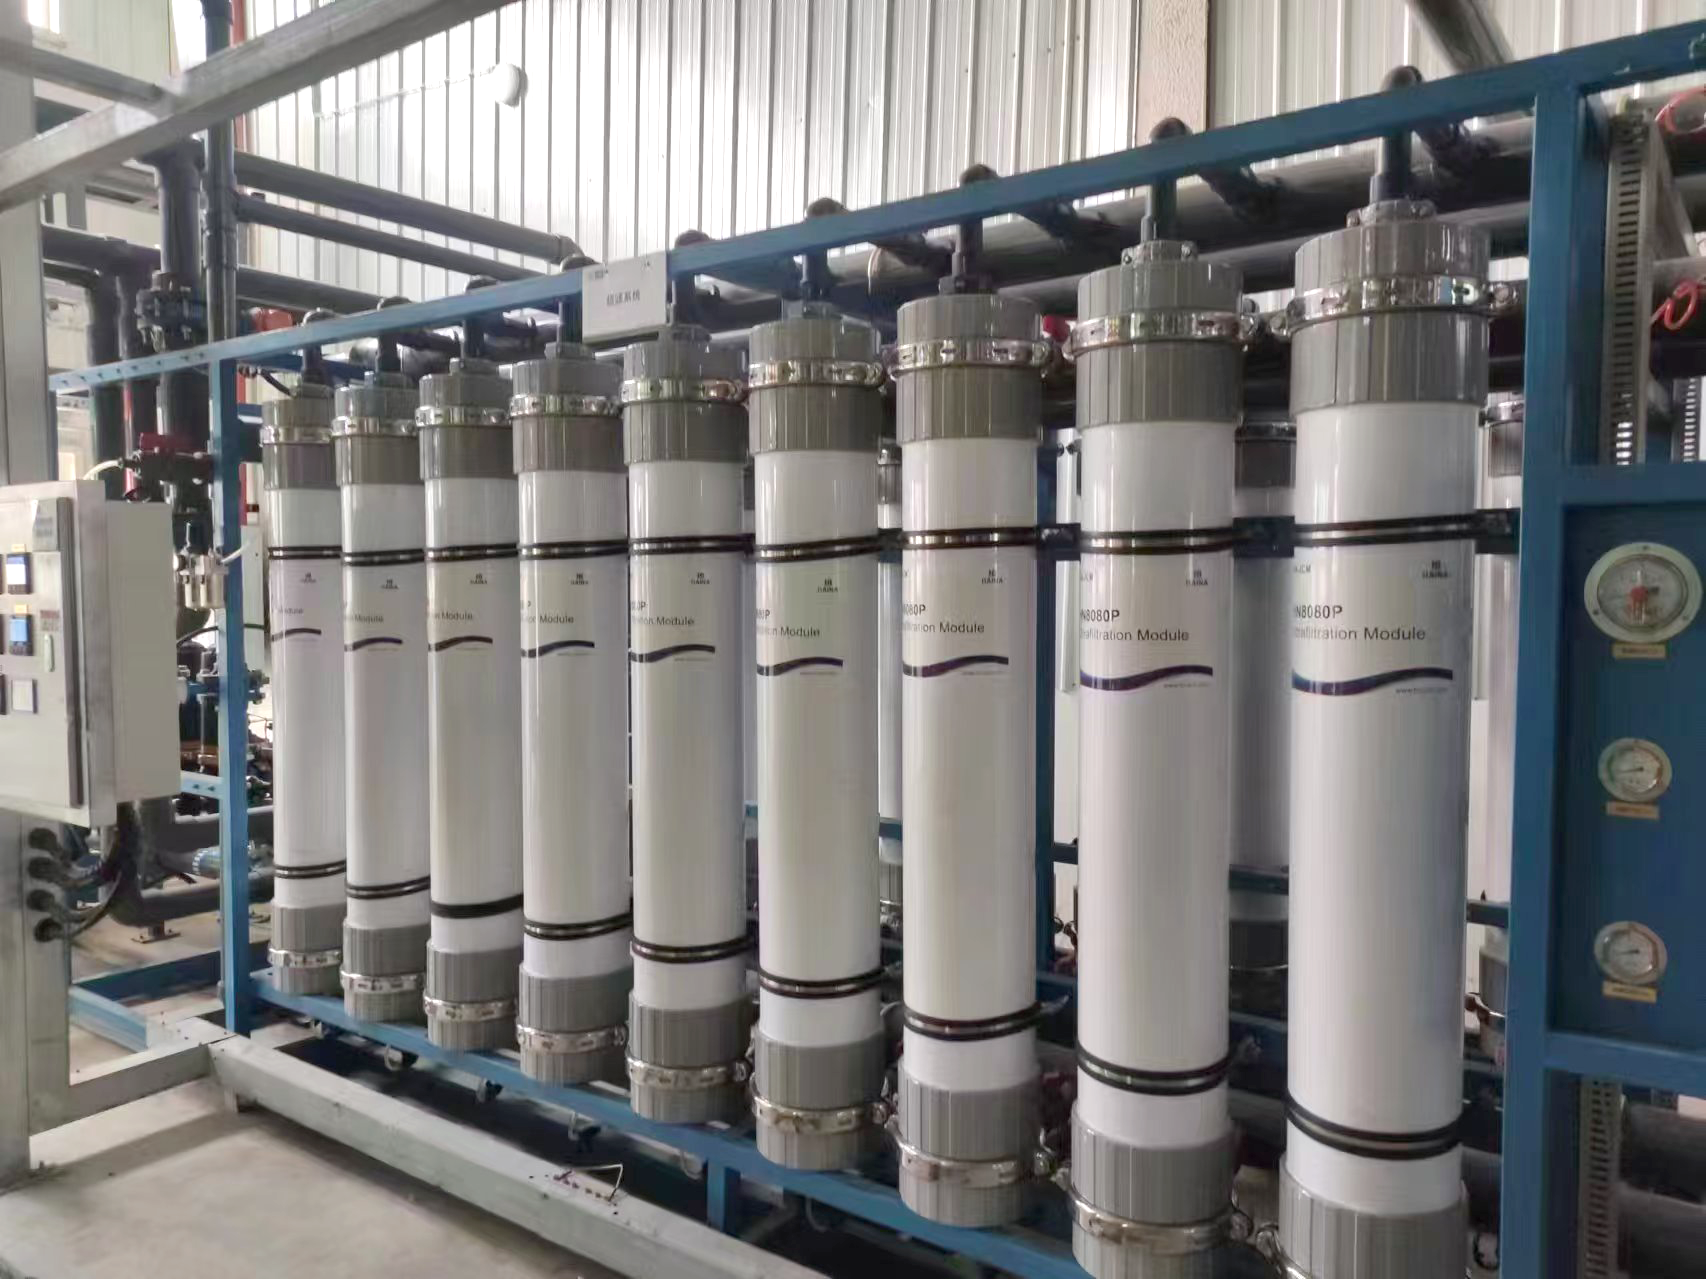
海纳环保以 PVDF 中空纤维压力式超滤膜为技术主线,开发了 HN8080P 等系列化组件产品,应用覆盖市政再生水、工业中水回用、反渗透(RO)预处理、矿井水及电厂循环水处理等领域。
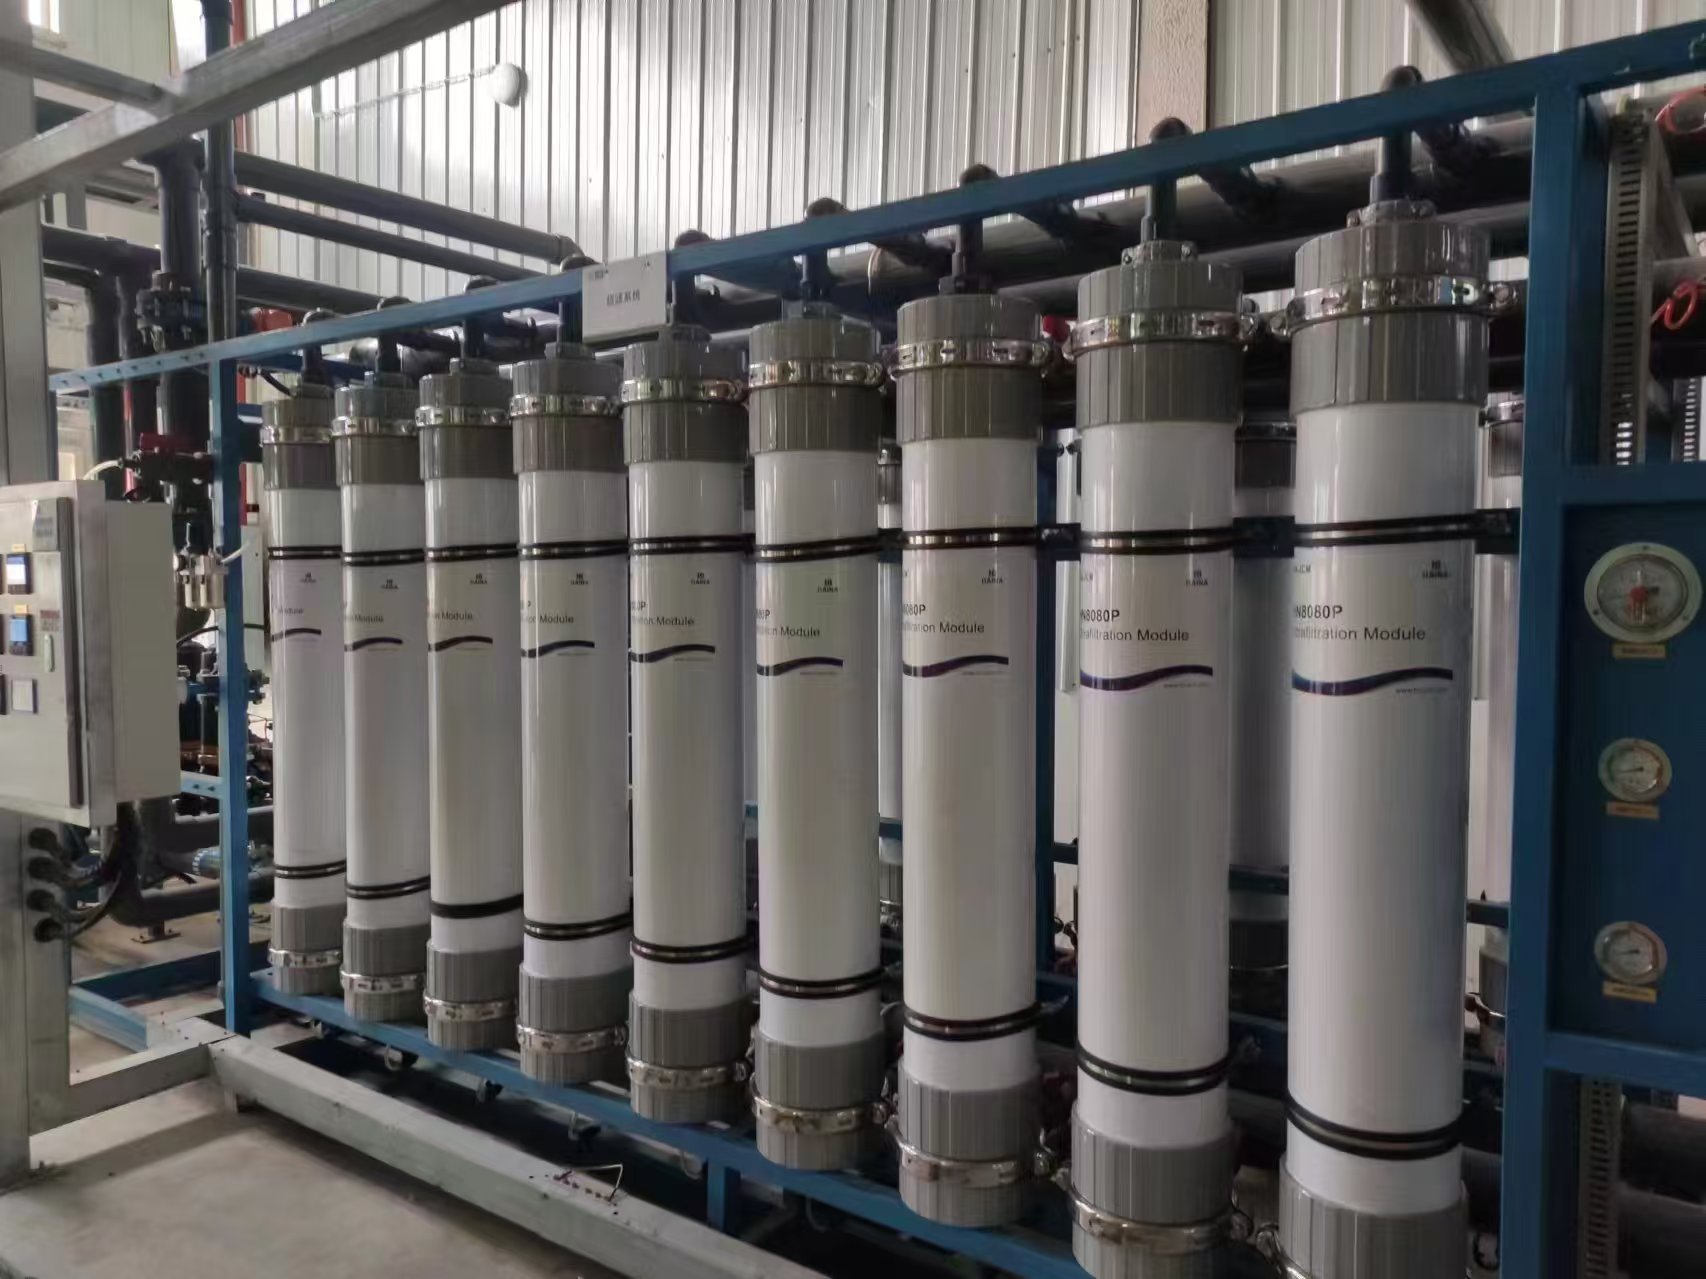
产品设计上,耐污染型 PVDF 膜丝可适应较高悬浮物与有机质浓度的进水条件,利于通过反洗与化学清洗恢复通量;模块化结构便于与前端预处理、后续反渗透等单元进行成套集成,有助于缩短现场安装调试周期。在本地化服务方面,海纳环保可提供从膜元件供应、系统调试到周期性维护的支持,能够较快响应大型项目的现场需求。目前,相关产品已在多家大型国企项目中实现规模化、长周期稳定运行。
四、国产与进口的技术差距
在常规市政、煤化工、矿井水等典型场景中,头部国产超滤产品在运行稳定性上已可对标进口产品,且在全周期经济性方面通常具备一定优势。现存的差距主要集中在少数高要求场景:例如制药、电子半导体领域的超纯水制备,对膜丝孔径分布均匀性与极低析出物控制要求极高;部分特种陶瓷膜的高端配方体系,国内仍处于持续追赶阶段。
需要说明的是,工程实践中不少膜系统的运行异常,并非单纯由膜元件性能决定,而是与前端预处理设计、运行维护体系是否到位密切相关。无论国产还是进口产品,若预处理与运维缺失,均可能出现快速污堵与通量衰减。
五、行业共性技术挑战
1. 不可逆膜污染是行业共性问题。城市尾水与工业中水含有胶体、腐殖质、微生物及小分子有机物,运行过程易形成难以完全恢复的污染层,导致通量持续下降、膜寿命缩短。
2. 市场产品分层明显。部分中小厂商以低价竞争,膜丝强度与配方管控不足,断丝与批次波动问题时有发生;与此同时,具备大型项目验证的头部企业产品稳定性相对更有保障,但整体市场水平仍参差不齐。
3. 工况选型趋于简单化。部分项目未区分内压、外压、PVC、PVDF 与陶瓷等材质与结构差异,简单套用同一型号,在油污、高有机质等工况下易造成系统提前失效。
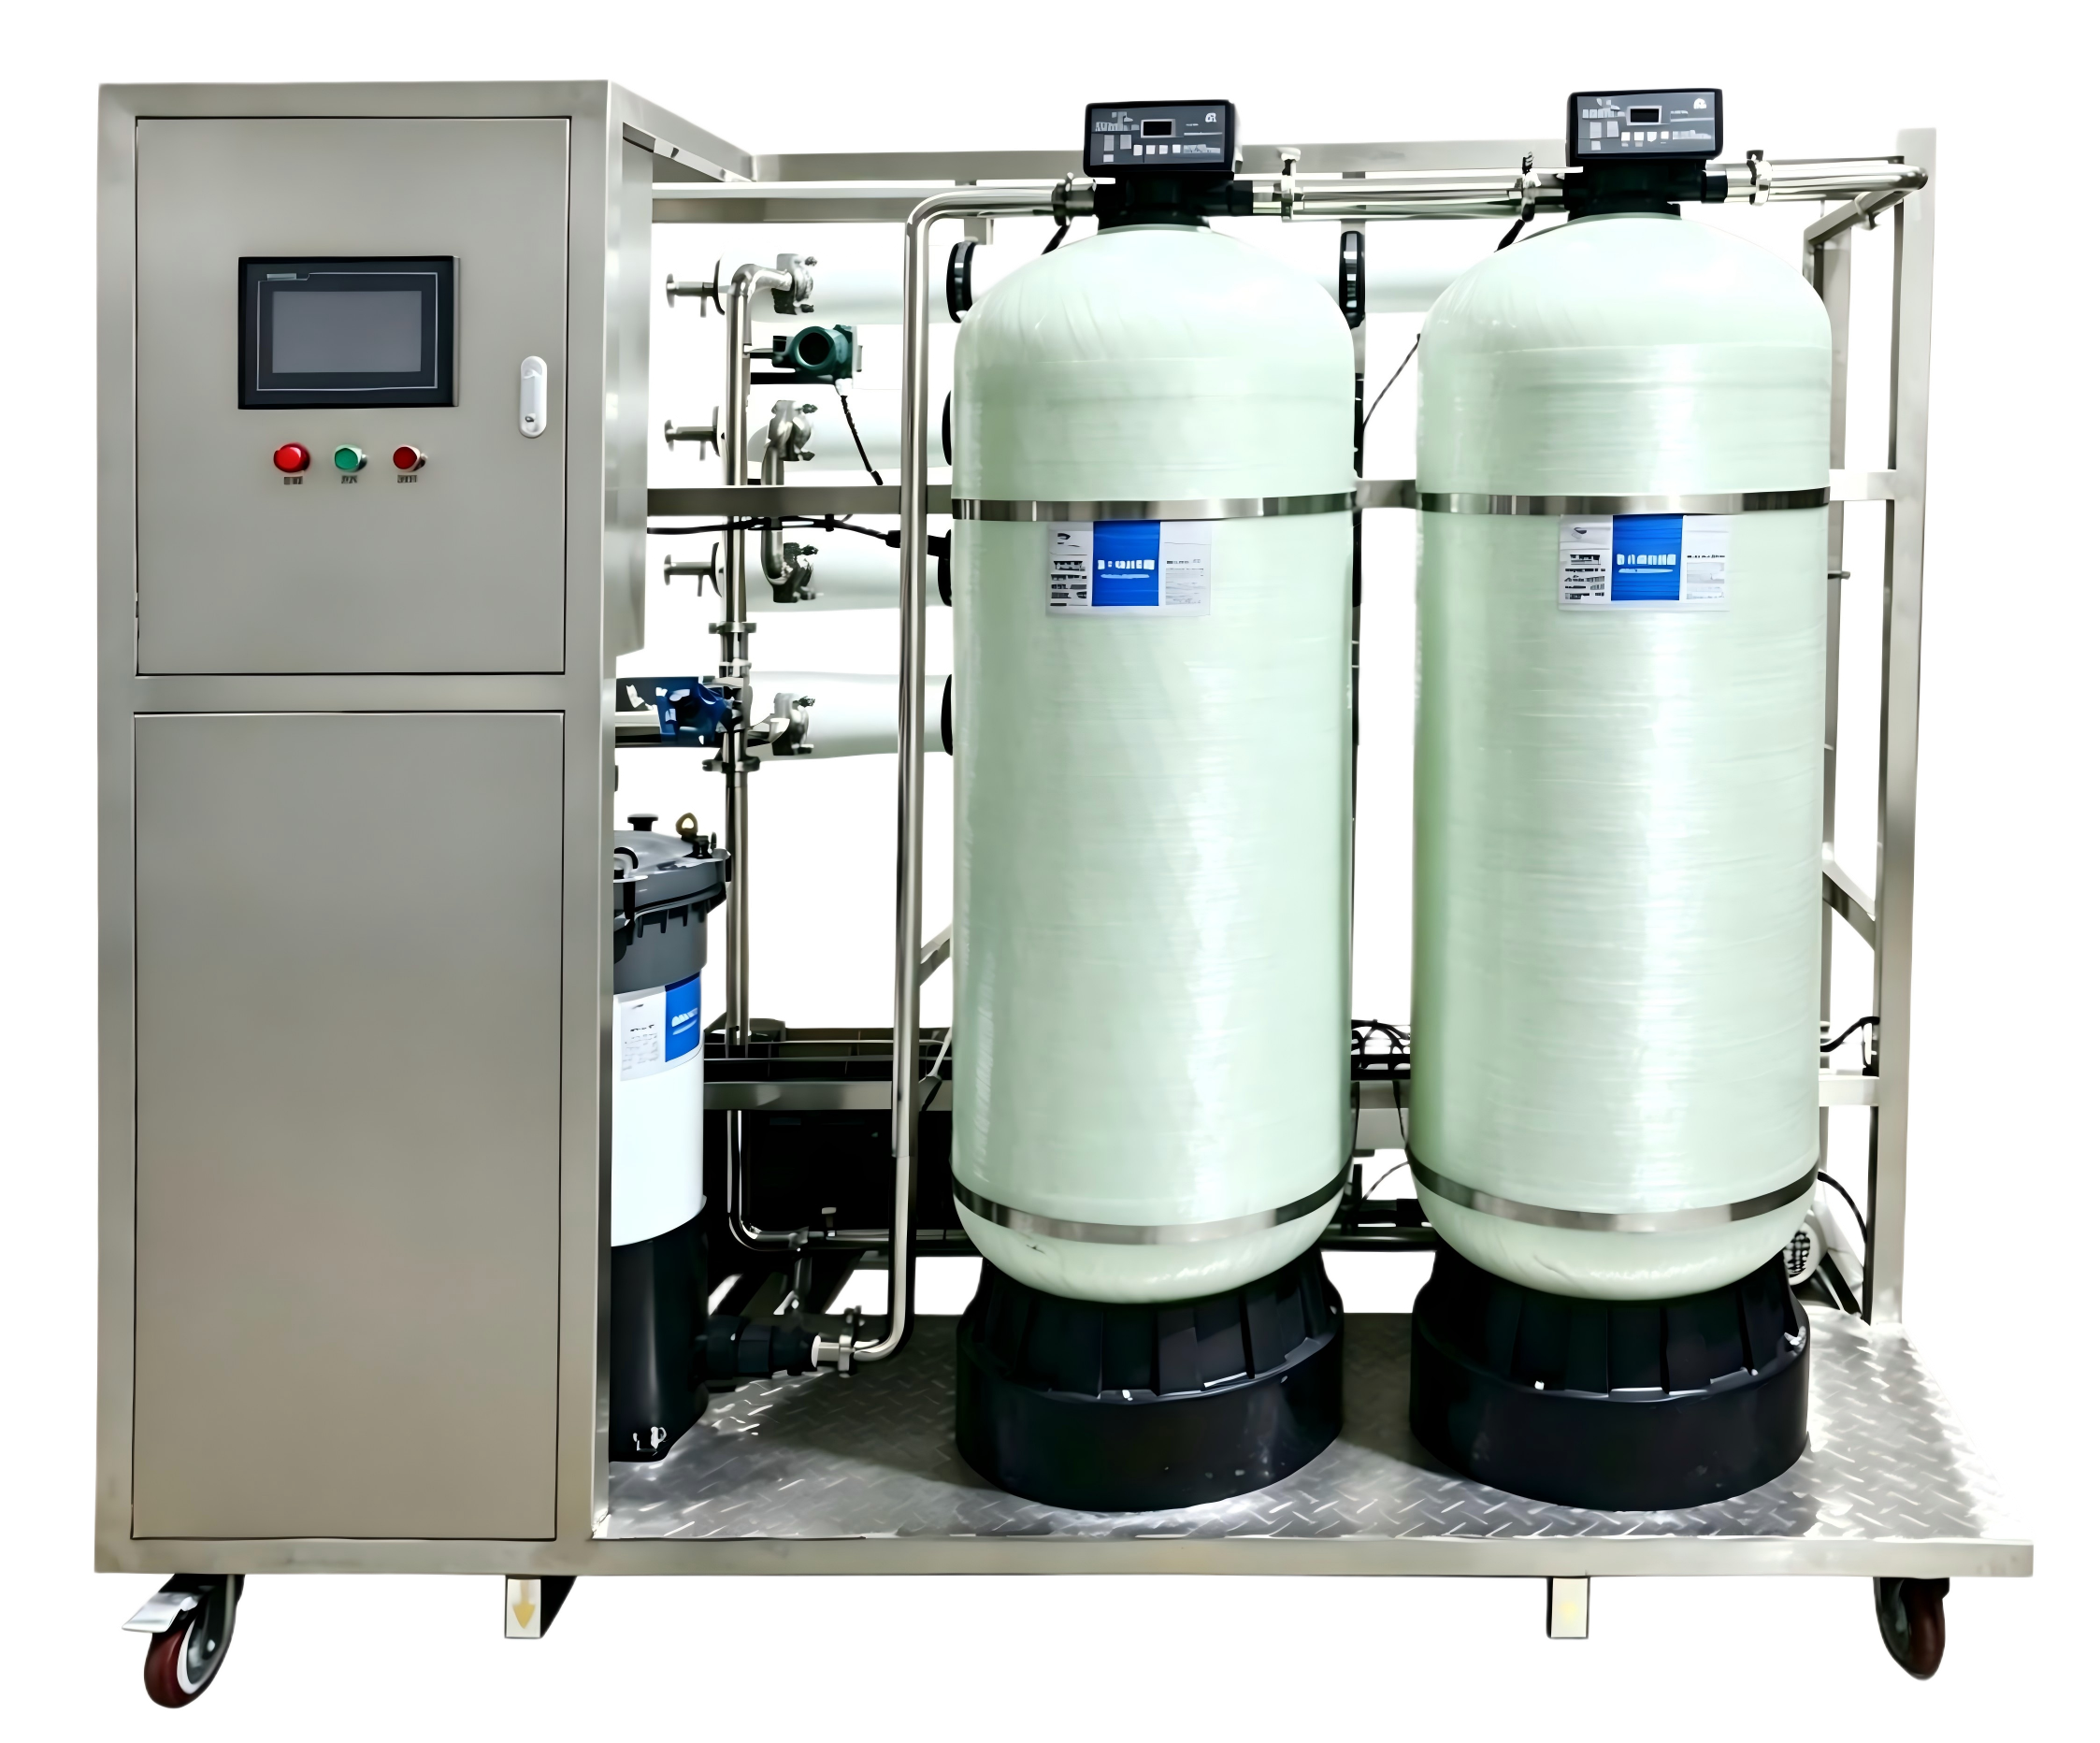
4. 成套工艺配套不足。超滤并非孤立单元,若忽视前端预处理、气水擦洗、反洗及化学加强洗系统的协同设计,即便优质膜元件也难以达到设计寿命。
5. 陶瓷膜投资门槛仍偏高。尽管其耐污染与耐化学性能突出,但一次性投资较大,目前更多用于高难度细分废水处理。
六、工程选型建议
问:超滤膜选型是否应以膜元件单价为唯一依据?
答:不建议。更合理的做法是从设计通量、前端预处理、清洗恢复能力到全周期成本进行系统评估,并使产品选型与进水水质、运维制度相匹配。
问:国产超滤是否适用于大型工业项目?
答:在市政再生水、工业中水回用、矿井水、电厂循环水等场景中,已有较多大型项目采用国产超滤并实现稳定运行,具体选型建议结合项目水质条件与设计参数综合论证。
关于海纳环保
杭州海纳环保技术有限公司专注于超滤膜及水处理系统集成,产品涵盖 PVDF 中空纤维压力式超滤膜组件,服务于市政再生水、工业中水回用、RO 预处理、矿井水及电厂循环水等应用领域。