 0571-88587247

新闻资讯
一天吃透一条产业链:膜分离技术——高壁垒上游、内卷中游与爆发下游
发布时间:2026-09-15 阅读量:12
一张薄膜,正在重构水处理、新能源、半导体等高附加值产业的底层工艺。
膜分离技术是凭借膜材料的选择透过特性,对混合体系中的不同组分进行筛分、提纯与浓缩的共性核心技术。相比传统蒸馏、萃取、沉淀等分离工艺,它具备常温运行、能耗更低、过程清洁无污染、分离精度高、自动化易落地等显著优势,是支撑工业提纯、环保治理、高端制造的关键基础技术。
当前我国膜产业已构建起完整的闭环产业链,是全球规模较大的膜分离单一市场。据行业统计,2025年国内市场规模约达101亿美元,2021-2025年复合年增长率稳定在9.4%以上,行业整体扩容节奏稳健。
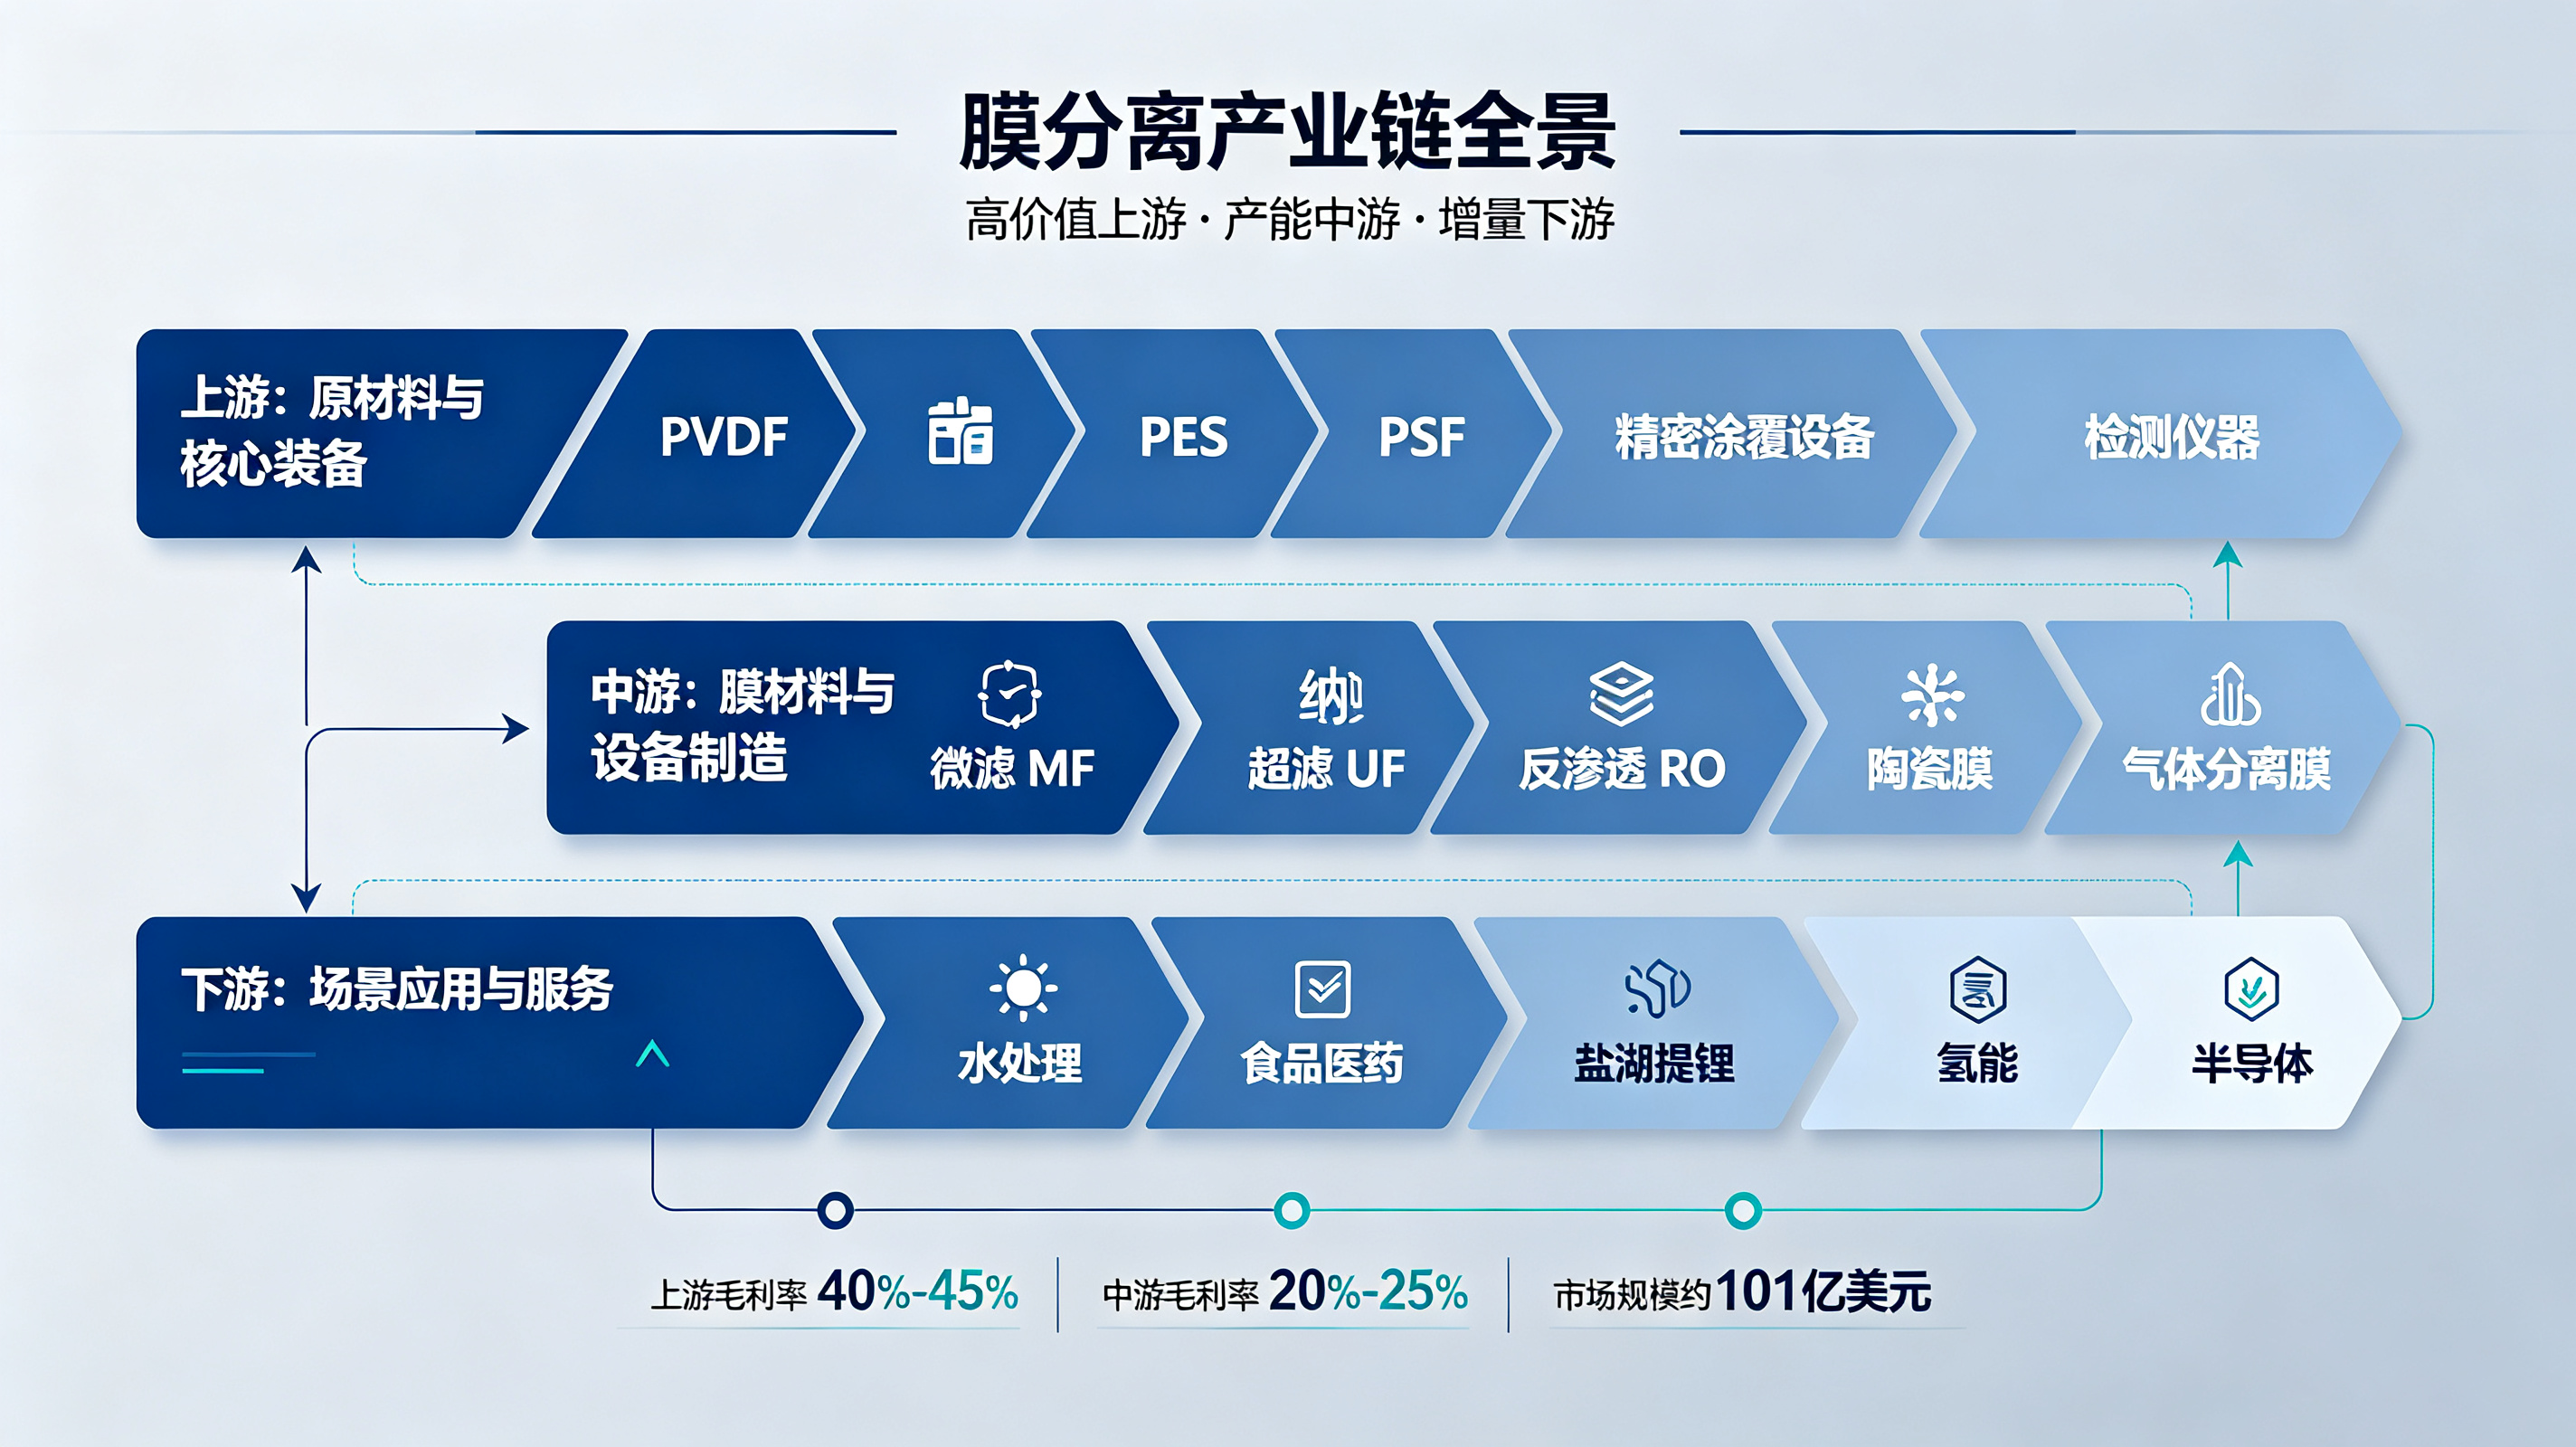
但这条产业链的利润分布极不均衡:上游材料与装备毛利率可达40%-45%,中游制造仅20%-25%,下游系统集成与运维则正在成为新的利润高地。本文将从上游、中游、下游三个维度,拆解膜分离技术产业链的真实格局与未来趋势。
01 上游:原材料与核心装备——全链价值高地,高壁垒对应高盈利
上游是整条产业链的核心价值与技术壁垒集中区,主要涵盖膜用原材料、功能助剂、制膜专用设备三大板块,整体毛利率可达40%-45%,是全产业链中盈利水平较高的环节。
膜用原材料主要分为高分子材料与无机材料两大体系。
高分子材料以PVDF、PES、PSF、PAN、聚酰胺等为主,是反渗透、超滤等主流膜产品的核心基材。该领域此前长期被海外企业垄断,近年随着国内技术突破,国产化率持续提升,成本优势逐步显现。
无机材料则以陶瓷粉体、金属氧化物为核心,多用于制备耐高温、耐腐蚀的特种陶瓷膜,适配极端工业工况。
配套的制膜装备环节,是另一个被低估的技术壁垒。
制膜生产线、精密涂覆设备、检测仪器等核心装备,技术难点在于高精度膜孔径调控、材料表面改性工艺。膜的分离性能,很大程度上取决于制膜过程中孔径的均匀性和可控性——这正是国内企业与海外巨头差距最大的地方。
现阶段行业结构性矛盾十分突出:
通用级树脂国产化率已突破85%,但耐污染、耐高温的高端特种膜用树脂,以及精密制膜核心设备的国产化率仍不足40%,高度依赖海外供应。
低端原材料产能过剩严重,同质化低价竞争加剧。
高端材料与装备的进口替代空间极为广阔,是未来5-10年产业链中确定性较强的增长赛道。
02 中游:膜元件、组件与成套设备——产能核心区,竞争充分利润偏薄
中游是产业产能的核心承载环节,承接上游原材料加工与设备集成,最终输出各类膜元件、膜组件以及成套分离设备。行业平均毛利率仅20%-25%,是整条产业链中市场竞争最激烈,利润空间相对较薄的环节。
反渗透(RO)膜是市场份额最大的核心品类。
RO膜占据国内膜市场约50%的份额,2025年国内RO膜市场规模达82.3亿元,预计2026年将突破90亿元。按过滤精度从低到高划分,膜产品可分为四大核心品类,分别适配不同应用场景:

除此之外,陶瓷膜、气体分离膜、质子交换膜等特种膜产品,主要适配工业极端工况与新能源等新兴场景,是增速领先的细分赛道。
国内中游市场呈现清晰的分层竞争格局。
通用微滤、超滤膜国产化率已超90%,低端产能过剩、价格战激烈;而高端工业纳滤、特种分离膜、陶瓷膜等领域有效产能紧缺,国产化率不足35%,核心技术与高端市场集中在少数头部企业手中,行业集中度持续提升。
整体来看,产能集中化、产品高端化是中游的核心发展趋势。龙头企业通过技术迭代与产能扩张持续收割市场份额,同时加速布局差异化特种膜赛道,规避低端同质化竞争。
03 下游:全场景渗透落地——传统刚需托底,新兴赛道高速爆发
下游应用覆盖国民经济数十个领域,呈现"传统刚需稳盘、新兴赛道提速"的双轮驱动格局。
水处理仍是核心的应用场景,占国内膜应用市场的48.3%。
市政污水治理、工业废水零排放、海水淡化贡献了稳定的刚需增量;食品医药、工业提纯合计占比约27%;新能源、半导体、双碳相关赛道占比快速攀升至24.7%,成为行业核心增长极。
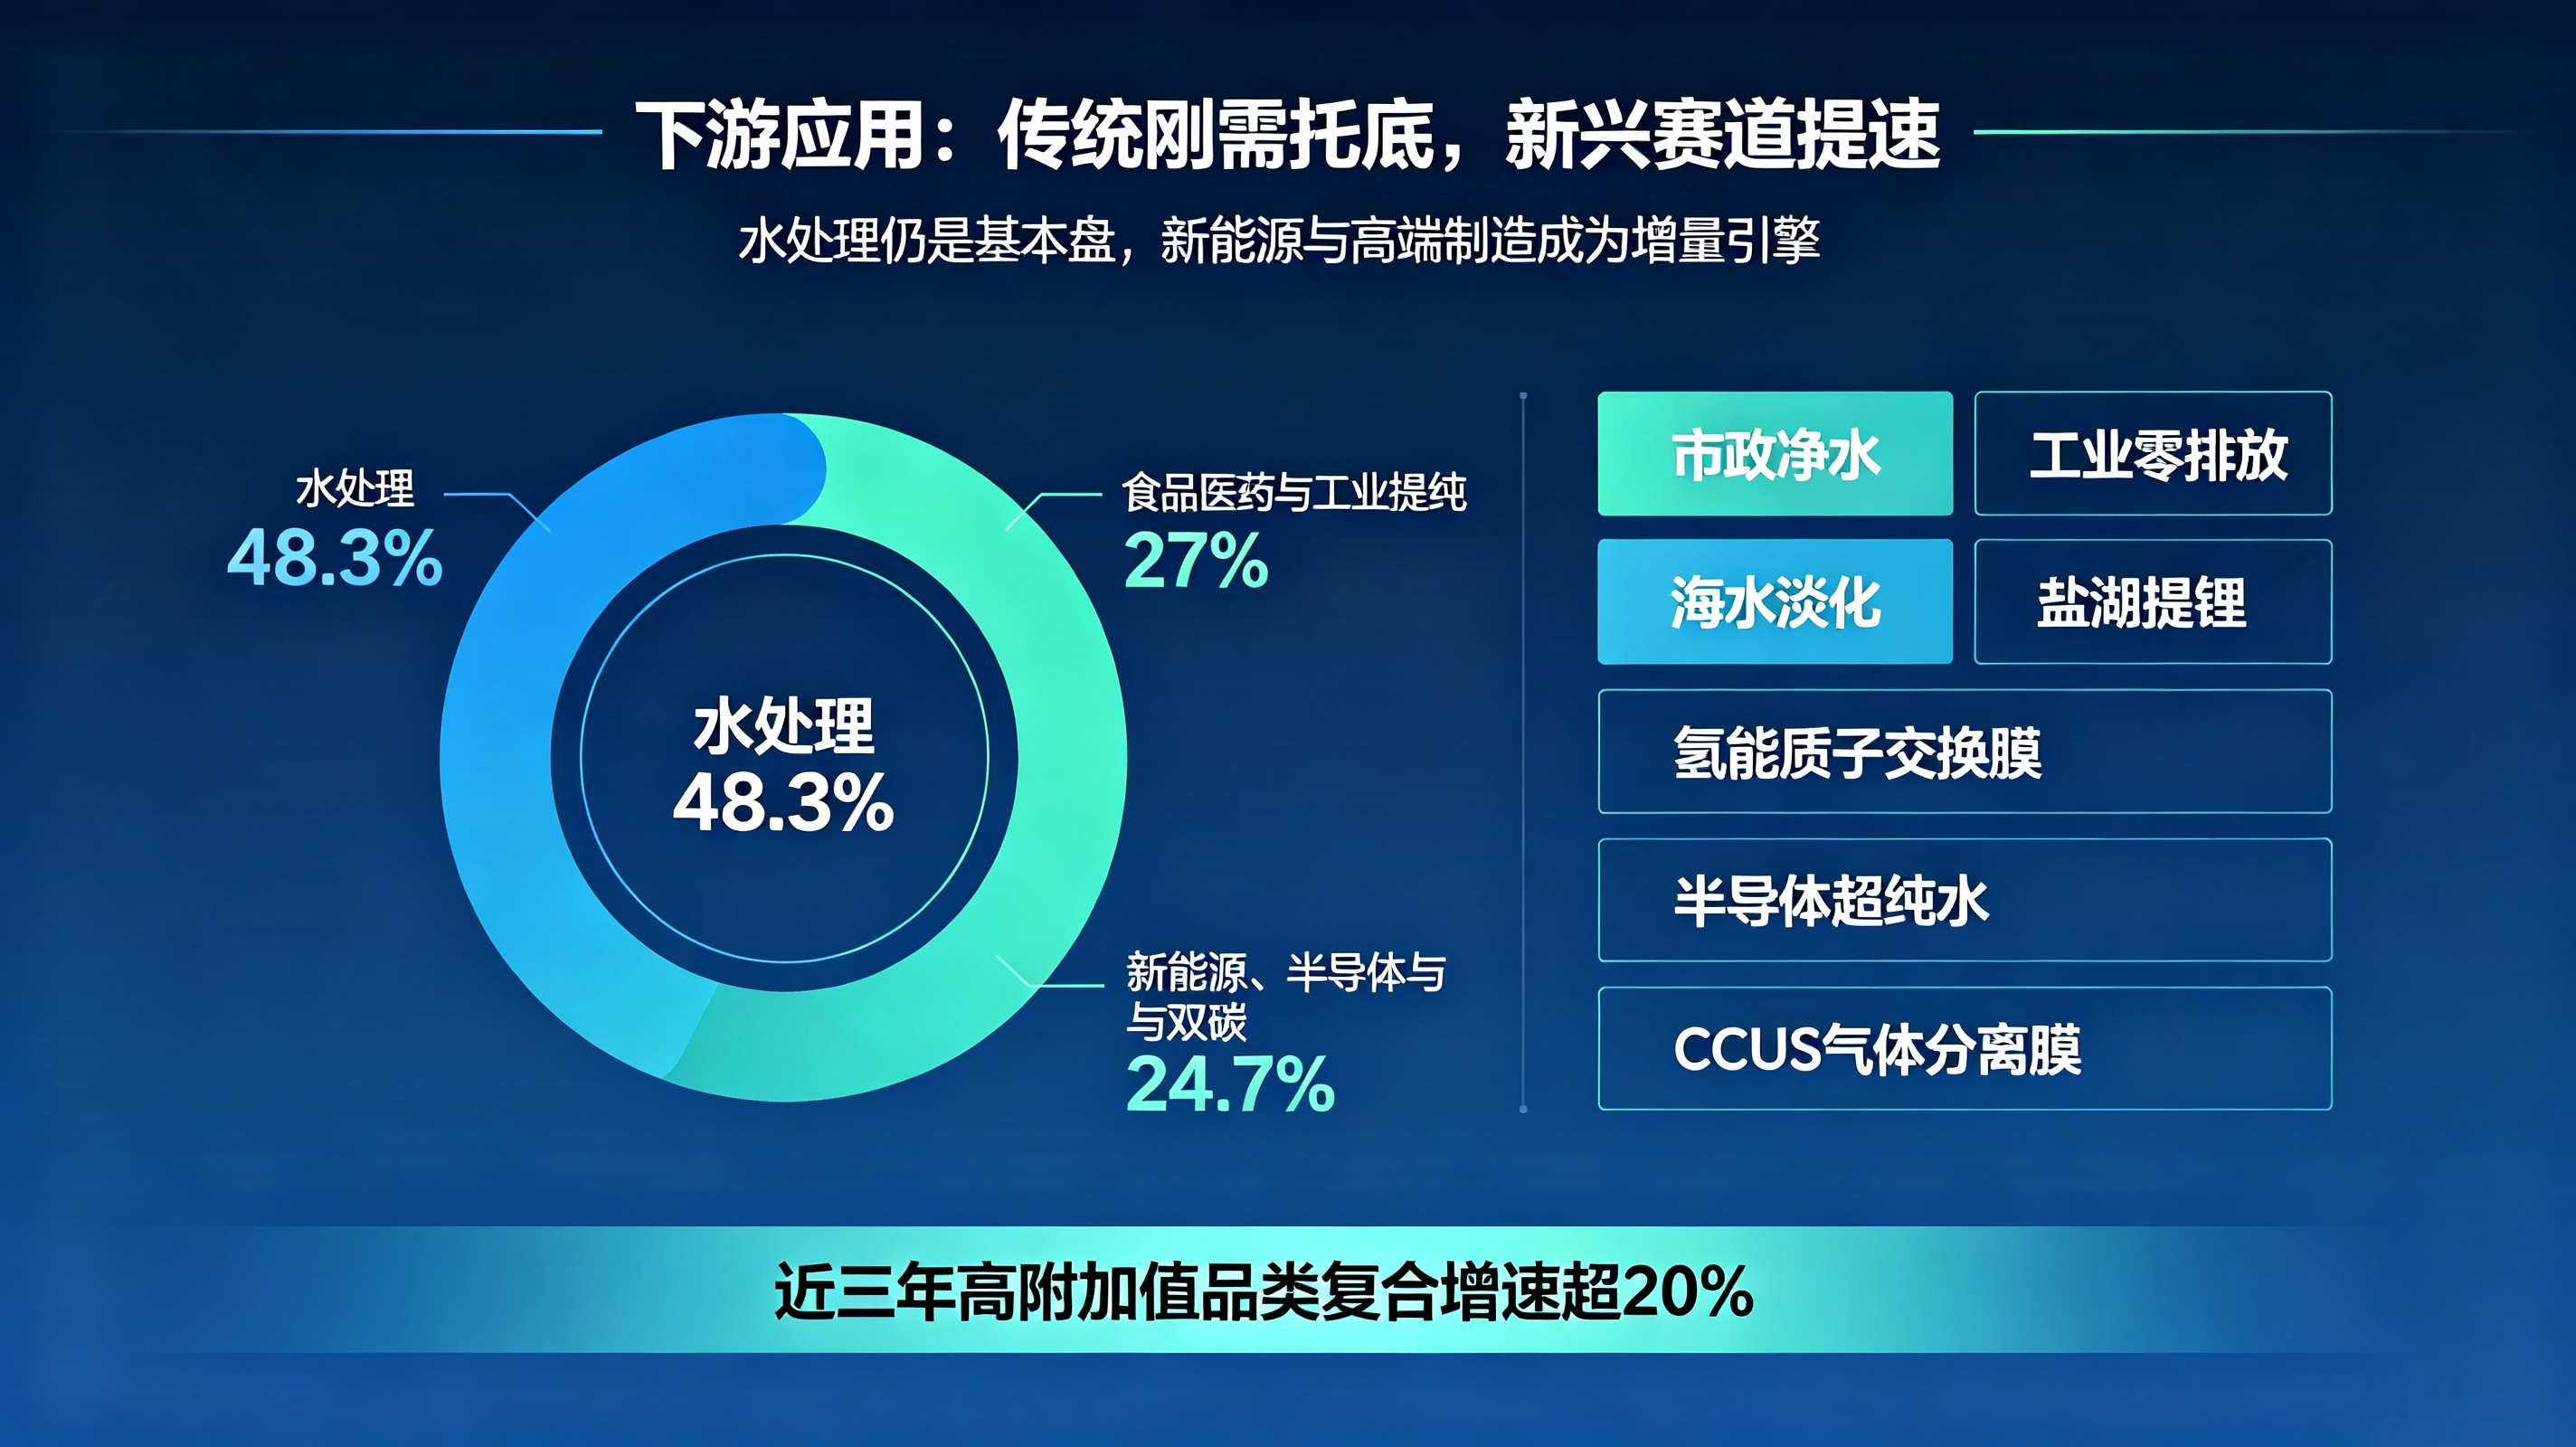
传统应用领域以市政净水、污水处理、海水淡化、工业废水零排放为主,是膜技术发展成熟度较高的落地场景,刚需属性极强,存量改造与新增项目持续释放市场需求。食品医药领域增速表现突出,依托无菌过滤、药物提纯、疫苗与抗体纯化等刚性需求,市场规模持续高速增长。
新能源与高端制造已成为重构行业增长逻辑的核心引擎。
盐湖提锂领域,"吸附+膜分离"已成为主流技术路线,有效破解高镁锂比盐湖的提纯难题,大幅降低提锂成本,是锂电上游原材料稳定供应的核心技术保障。
氢能质子交换膜、CCUS气体分离膜、半导体18.25MΩ·cm超纯水专用膜等高附加值产品,近三年复合增速均超过20%。其中盐湖提锂专用膜、电子级高纯过滤膜市场供不应求,是拉动行业高增长的核心支柱,彻底打破了膜产业单纯依赖水处理的增长结构。
此外,核电、生物合成、冶金提纯等新兴场景也在持续拓展,不断打开行业的增长天花板。
04 市场格局与盈利特征——国际巨头把控高端,国内龙头加速突围
全球市场整体呈现"国际巨头把控高端、国内企业加速追赶"的分庭抗礼格局。杜邦、东丽、陶氏等海外巨头长期掌握高端特种膜的核心技术,垄断全球高端市场份额。
国内市场国产化进程持续提速,但高端替代仍在深水区。
民用净水类通用膜国产化率已超90%,基本实现自主可控;但高端工业特种膜、精密膜组件、专用制膜设备的国产化率仅30%-40%,进口替代正进入攻坚阶段。
从国内企业格局来看,头部集中趋势显著。以沃顿、海纳环保等为代表的国内头部厂商,持续在反渗透膜、工业特种膜等核心赛道突破技术壁垒。目前国内前两大RO膜企业合计占据本土市场70%以上的份额,大量中小厂商仅能在低端通用膜市场瓜分剩余份额。
国内代表性企业格局:
• 沃顿:国内膜法水处理领域的代表性企业,在工业反渗透、纳滤膜组件及系统集成领域积累深厚,深度布局工业废水零排放、盐湖提锂等高端应用场景,是国内少数具备全产业链能力的膜企业之一。
• 海纳环保:聚焦膜分离技术在环保水处理、工业物料提纯等领域的落地应用,凭借定制化膜系统解决方案能力持续拓展市场边界,在工业废水处理与资源化领域具备较强的项目交付能力。
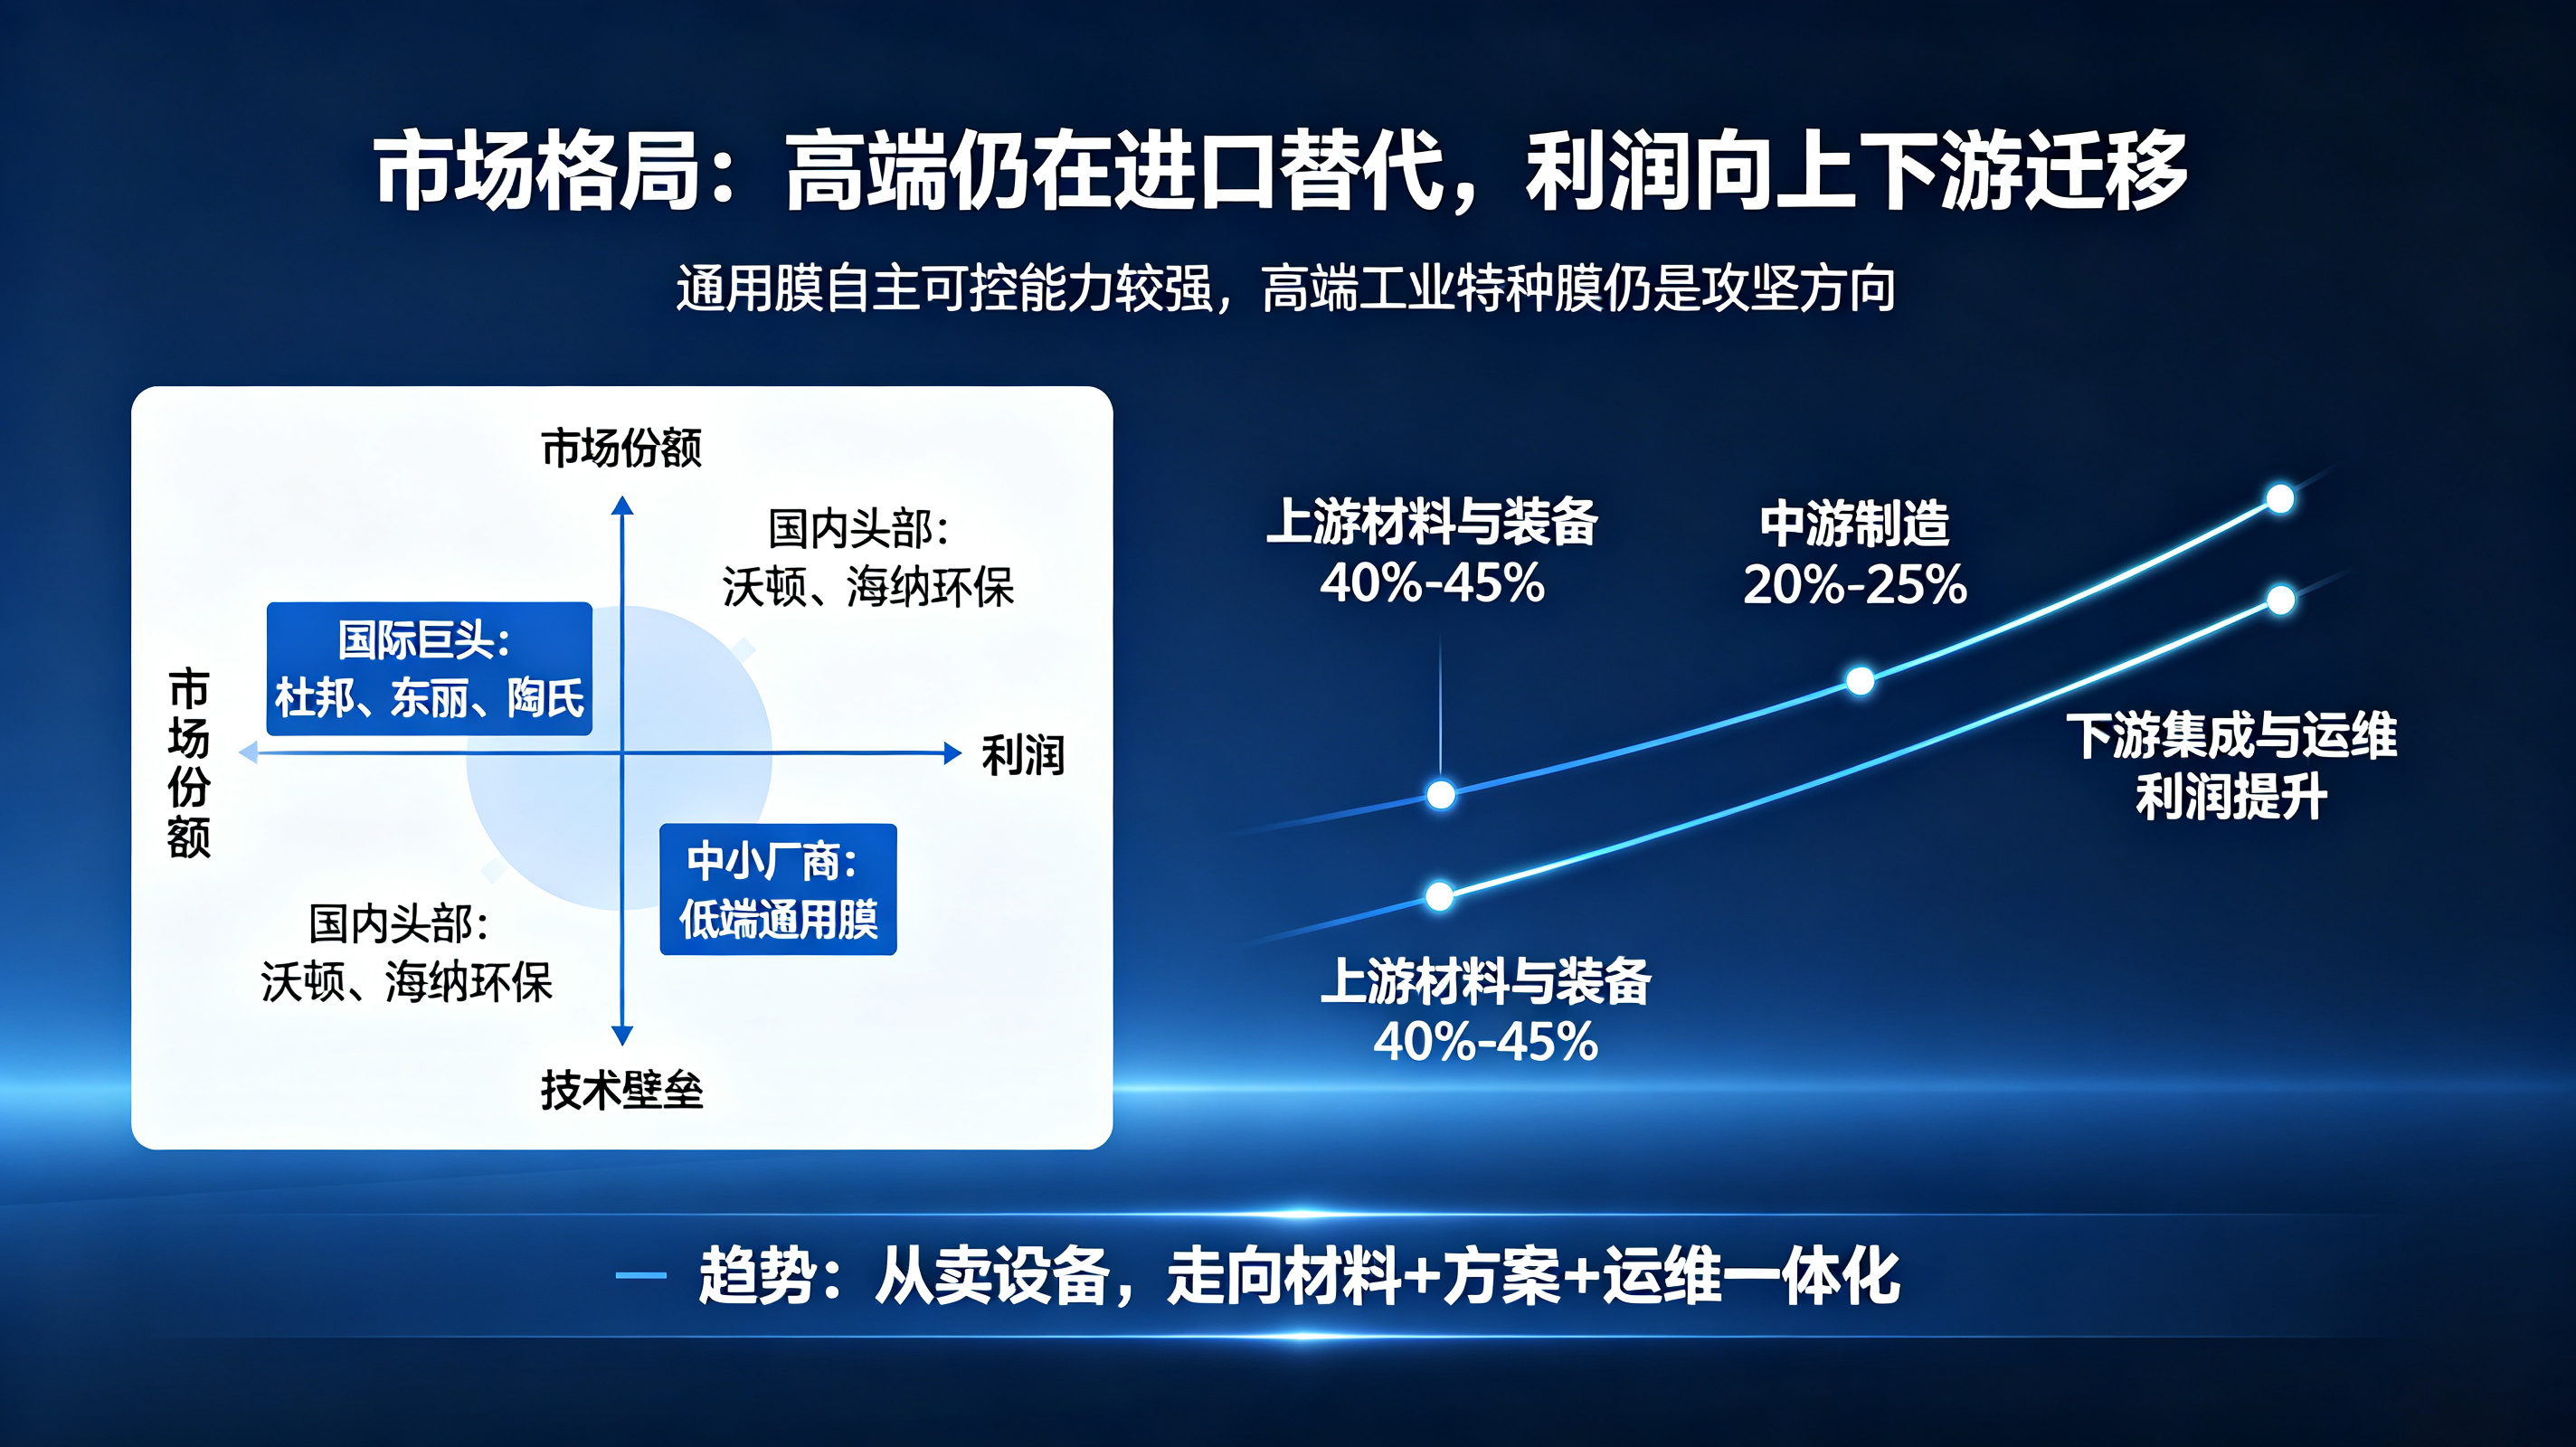
从产业链利润分布来看,利润重心正持续向上下游迁移。
上游核心材料、下游系统集成与运维服务的毛利率显著高于中游制造环节。行业整体正从单一的"卖设备、卖元件"模式,向"材料+工艺方案+全生命周期运维"的一体化服务模式转型。具备工艺包开发、系统集成、全生命周期运维能力的企业,将占据价值链核心位置。
05 行业核心发展趋势——四大方向重塑产业未来
一是材料端向高端特种化升级,结构性增长分化加剧。
常规水处理膜增速已回落至5%-7%,增长逐步放缓;而质子交换膜、碳捕集气体分离膜、高精度纳滤、高端陶瓷膜等高附加值品类保持高速增长,复合增速超18%。材料改性、多层复合膜制备、纳米孔径精准调控,成为未来技术迭代的核心方向。
二是全产业链国产化持续深化。
上游核心树脂、精密制膜设备、高端膜组件等环节技术突破不断涌现,全产业链自主可控能力持续夯实,进口替代向更深层次、更高附加值环节推进。
三是应用场景向高端制造延伸。
产业彻底摆脱对单一水处理领域的依赖,深度绑定新能源、半导体、生物医药、双碳等国家战略赛道,产业附加值与发展天花板大幅提升。
四是商业模式向服务化转型。
行业告别单纯的产能扩张与价格竞争,具备工艺包开发、系统集成、全生命周期运维能力的企业,将占据价值链核心位置,一体化解决方案成为企业的核心竞争力。
结语
膜分离技术这条产业链,最值得关注的不是"市场有多大",而是"利润在哪里、壁垒在哪里、替代空间在哪里"。
上游材料与装备是确定性最高的进口替代赛道,中游制造正在经历产能出清与头部集中,下游新能源与高端制造则在重构整个行业的增长逻辑。对于投资者、从业者和产业观察者而言,看懂这条产业链的利润迁移路径,比追逐短期热点更有价值。
未来3-5年,膜分离行业的核心机会将集中在三个方向:高端特种膜材料的国产替代、新能源与半导体场景的放量、以及从"卖产品"到"卖服务"的模式升级。谁能在这三个方向上率先建立壁垒,谁就能在下一轮产业洗牌中占据主动。
注:文中数据来源于网络公开信息,仅供参考。
- 上一篇:没有了
- 下一篇:液体中的“隐形杀手”,被他们用一张“膜”精准拿捏了